domenica 8 novembre 2026
Bonus ristrutturazione 2026: cosa deve sapere l’impresa (bonifico, ritenuta, IVA 10 %)
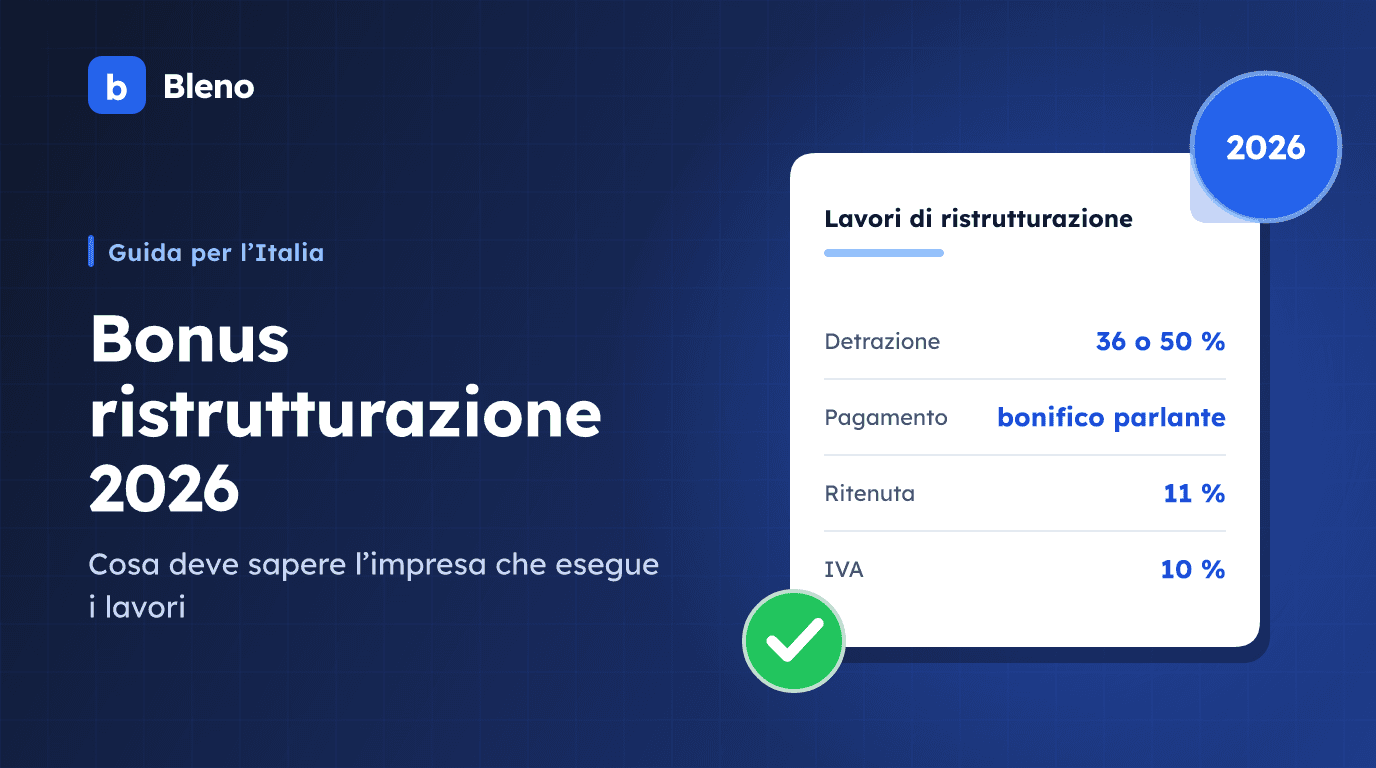
Il cliente chiede la detrazione per la ristrutturazione: per l’impresa che esegue i lavori questo cambia il modo di fatturare e di incassare. Ecco i punti principali per i lavori pagati nel 2026, con lo stato normativo di novembre 2026.
Trasparenza: Bleno non è ancora disponibile per le aziende in Italia e non emette fatture elettroniche FatturaPA. Questa guida è informativa e non sostituisce il commercialista – né il Suo, né quello del cliente.
La detrazione per il cliente: 36 % o 50 %
Per le spese sostenute nel 2025 e nel 2026 la detrazione per il recupero del patrimonio edilizio è pari al:
- 36 %, con un limite di spesa di 96.000 euro per unità immobiliare;
- 50 % solo per proprietari o titolari di un diritto reale sull’abitazione principale – non per inquilini o familiari conviventi.
La detrazione si ripartisce in dieci rate annuali di pari importo. Secondo la guida dell’Agenzia delle Entrate, per il 2027 le aliquote scendono al 36 % e al 30 %, dal 2028 al 2033 al 30 % con un limite di 48.000 euro. Le caldaie alimentate solo a combustibili fossili sono escluse.
Il bonifico parlante
Il cliente deve pagare con un bonifico parlante, altrimenti perde la detrazione. Il bonifico deve riportare:
- una causale da cui risulti che il pagamento riguarda interventi di recupero del patrimonio edilizio;
- il codice fiscale di chi chiede la detrazione (se sono più persone, di tutte);
- la partita IVA o il codice fiscale dell’impresa che riceve il pagamento.
Le banche indicano spesso anche il riferimento normativo nella causale: è prassi bancaria, i testi ufficiali non lo richiedono. Un bonifico sbagliato fa perdere la detrazione, a meno che non venga ripetuto correttamente o che l’impresa rilasci una dichiarazione sostitutiva.
Consiglio pratico: indichi già in fattura o nel preventivo che il pagamento va fatto con bonifico parlante e quali dati servono.
La ritenuta dell’11 % sull’incasso
Sui bonifici parlanti la banca dell’impresa trattiene una ritenuta dell’11 % a titolo di acconto sulle imposte sui redditi dell’impresa. La fattura non cambia: l’importo fatturato resta lo stesso, la ritenuta si recupera in dichiarazione. Ne tenga conto nella liquidità.
Riferimento: articolo 25 del DL 78/2010 (11 % dal 1° marzo 2024); dal 2027 articolo 41 del D.Lgs. 33/2025, con la stessa aliquota.
IVA al 10 % e beni significativi
Per la manutenzione ordinaria e straordinaria su edifici a prevalente destinazione abitativa privata si applica l’IVA al 10 % (articolo 7, comma 1, lettera b, della legge 488/1999).
Per alcuni beni significativi (elenco tassativo del DM 29.12.1999) il 10 % vale solo fino al valore della prestazione al netto di questi beni:
- ascensori e montacarichi;
- infissi esterni e interni;
- caldaie;
- videocitofoni;
- apparecchiature di condizionamento e riciclo dell’aria;
- sanitari e rubinetteria da bagno;
- impianti di sicurezza.
Esempio: lavoro da 10.000 € di cui 6.000 € per una caldaia. La parte non significativa è 4.000 €: il 10 % si applica a 4.000 € di prestazione più 4.000 € della caldaia, mentre i restanti 2.000 € della caldaia vanno al 22 %. Se il valore dei beni significativi non supera la metà del totale, l’intero importo è al 10 %.
In fattura va sempre indicato il valore dei beni significativi – anche quando tutto è al 10 %. Il valore è quello pattuito, almeno pari al prezzo di acquisto; le parti staccate con funzione autonoma non rientrano (legge 205/2017, articolo 1, comma 19).
In sintesi
- Detrazione 2026: 36 %, 50 % solo per l’abitazione principale del proprietario, limite 96.000 €.
- Pagamento con bonifico parlante con causale, codice fiscale del cliente e partita IVA dell’impresa.
- La banca trattiene l’11 % come acconto sulle imposte dell’impresa.
- IVA al 10 % per la manutenzione delle abitazioni, con le regole dei beni significativi e il loro valore sempre in fattura.
Fonti (consultate il 7 novembre 2026): Guida “Ristrutturazioni edilizie: le agevolazioni fiscali”, febbraio 2026, Articolo 16 DL 63/2013 su Normattiva, Articolo 25 DL 78/2010, Articolo 7 legge 488/1999, Circolare 15/E del 12.07.2018.
Questo articolo è informativo e non costituisce consulenza fiscale. Stato: novembre 2026.