viernes, 13 de noviembre de 2026
VERI*FACTU para autónomos y empresas de reformas: qué cambia y cuándo
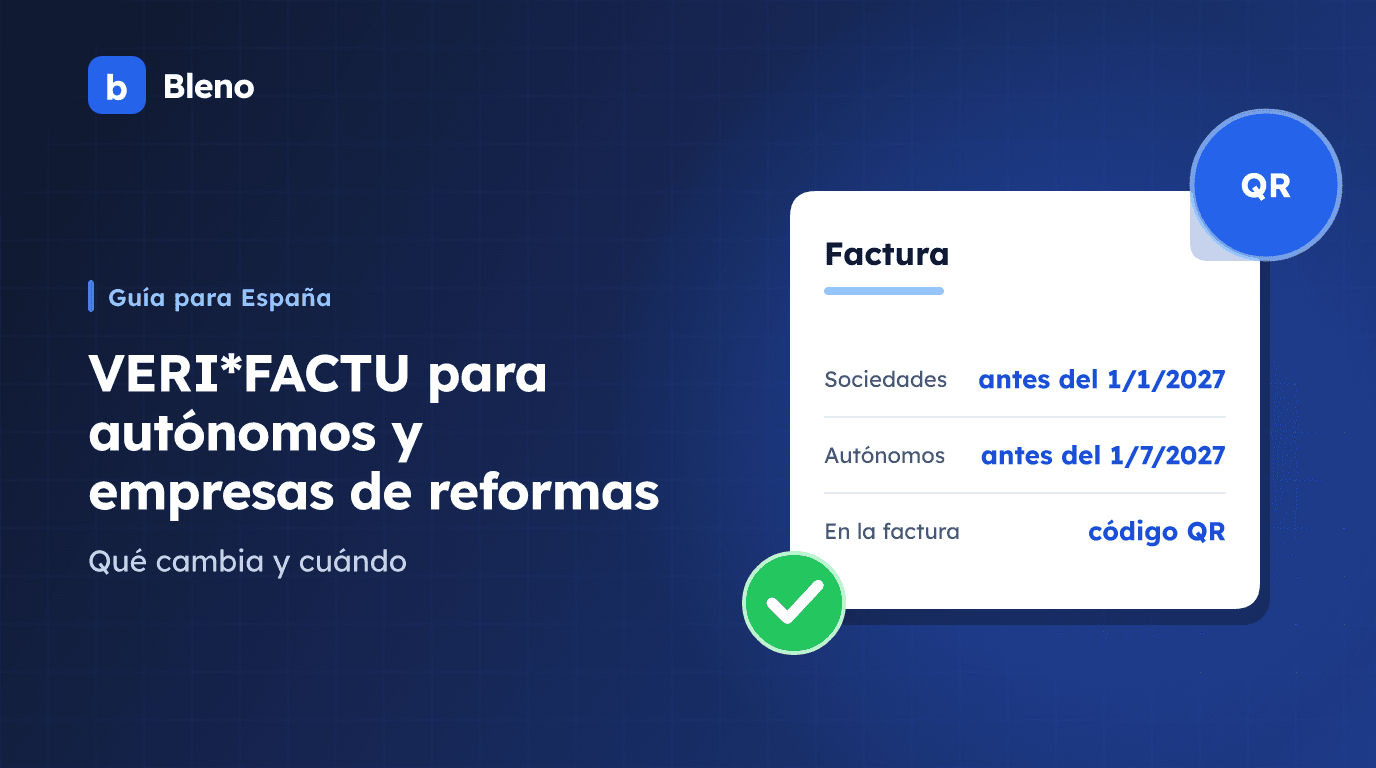
Quien emite facturas con un programa informático en España tiene una nueva obligación: el programa debe cumplir el Reglamento de los sistemas informáticos de facturación, conocido como VERI*FACTU. No es una factura electrónica, sino un requisito para el propio programa: cada factura genera un registro que no se puede borrar ni modificar sin dejar rastro.
Esta guía resume el estado en noviembre de 2026 para las normas estatales del territorio común. No sustituye el consejo de su asesor fiscal.
Transparencia: Bleno todavía no está disponible para empresas en España: hoy solo lo está en Alemania, Austria y Suiza. Bleno todavía no es compatible con VERI*FACTU ni con Facturae (la adaptación a VERI*FACTU está en preparación) y hoy no sirve como software de facturación en España. Publicamos esta guía porque la facturación es parte del día a día de cualquier empresa de reformas.
¿Quién está obligado?
La base legal es el artículo 29.2.j de la Ley General Tributaria, desarrollado por el Real Decreto 1007/2023 (el Reglamento) y la Orden HAC/1177/2024 (las especificaciones técnicas). Están obligados, según el artículo 3 del Reglamento:
- las sociedades que tributan en el Impuesto sobre Sociedades;
- los autónomos con rendimientos de actividades económicas en el IRPF;
- los no residentes con establecimiento permanente y las entidades en régimen de atribución de rentas (por ejemplo, comunidades de bienes).
La obligación existe aunque el programa solo se use para una parte de la actividad. Quien factura a mano, sin programa, no está afectado por este reglamento. Quedan fuera quienes llevan los libros registro del IVA a través de la sede electrónica de la AEAT (SII).
Los plazos
El Real Decreto-ley 15/2025, convalidado por el Congreso de los Diputados el 11 de diciembre de 2025, aplazó las fechas (disposición final cuarta del Real Decreto 1007/2023):
- sociedades (Impuesto sobre Sociedades): el programa debe estar adaptado antes del 1 de enero de 2027;
- resto de obligados, entre ellos los autónomos: antes del 1 de julio de 2027.
Los fabricantes de programas debían ofrecer versiones adaptadas en un plazo de nueve meses desde la entrada en vigor de la Orden HAC/1177/2024 (29 de octubre de 2024), es decir, a más tardar a finales de julio de 2025. Según la AEAT, el tiempo hasta la fecha que le corresponda es un periodo de pruebas: quien prueba el modo VERI*FACTU puede dejar de enviar registros de prueba y seguir facturando con otro programa hasta esa fecha.
Dos modos de funcionamiento
- Modo VERI*FACTU: el programa envía cada registro de facturación a la AEAT de forma automática e inmediata. Es el modo más sencillo para el usuario: no hace falta firmar los registros ni llevar un registro de eventos. Quien elige este modo lo mantiene, como mínimo, hasta el final del año natural en que hizo el primer envío (artículo 16 del Reglamento).
- Modo No VERI*FACTU: los registros se quedan en el programa, firmados electrónicamente, con un registro de eventos, y se entregan a la AEAT cuando esta los pide.
En los dos modos, los registros forman una cadena: cada uno incluye la huella (hash) del anterior. Las correcciones no se hacen borrando, sino con nuevos registros, por ejemplo con una factura rectificativa o un registro de anulación.
Qué cambia en la factura
- Código QR en todas las facturas, también en las simplificadas (tiques). Lleva el NIF del emisor, la serie y el número, la fecha de expedición y el importe total, y permite al cliente comprobar la factura en la sede de la AEAT (artículos 20 y 21 de la Orden HAC/1177/2024). En una factura en formato estructurado, para intercambio entre programas, basta con la dirección del código QR en un campo propio.
- En el modo VERI*FACTU, además, la leyenda «VERI*FACTU» o «Factura verificable en la sede electrónica de la AEAT», en letra bien visible.
Los demás datos obligatorios de la factura (número y serie, NIF, desglose del IVA, menciones como «inversión del sujeto pasivo») no cambian.
Responsabilidades y sanciones
El fabricante del programa firma una declaración responsable: declara que su sistema cumple el Reglamento. Debe constar por escrito y de forma visible en el propio programa, en cada versión (artículo 13 del Reglamento). El Reglamento no prevé una homologación previa por la AEAT: la certificación es esa declaración del fabricante. Según la AEAT, quien factura con un programa debidamente certificado no responde de su funcionamiento incorrecto; esa responsabilidad es del fabricante.
Las sanciones del artículo 201 bis de la Ley General Tributaria son altas: 150.000 € por ejercicio y tipo de sistema para el fabricante que vende un programa no conforme y 50.000 € por ejercicio para el usuario que tiene un programa que, debiendo estarlo, no está certificado o ha sido alterado.
Qué conviene hacer ahora
- Pregunte a su proveedor por la declaración responsable de la versión que usa y por el modo (VERI*FACTU o No VERI*FACTU).
- Revise las series de facturación: facturas completas, simplificadas y rectificativas en series separadas.
- Si emite presupuestos, albaranes o facturas proforma con el mismo programa, pregunte cómo los trata.
- Planifique la fecha: sociedades antes del 1 de enero de 2027, autónomos antes del 1 de julio de 2027.
VERI*FACTU no es la factura electrónica obligatoria entre empresas: esa obligación llega más tarde y la explicamos en nuestra guía de la factura electrónica obligatoria. Cómo funcionan hoy los presupuestos y facturas en Bleno para Alemania se describe en Presupuestos y facturas.
Fuentes (consultadas en los textos consolidados del BOE y en la sede de la AEAT el 14 de noviembre de 2026): BOE: Ley 58/2003, General Tributaria (artículos 29 y 201 bis), BOE: Real Decreto 1007/2023 (Reglamento), BOE: Orden HAC/1177/2024, BOE: Real Decreto-ley 15/2025, BOE: convalidación del Real Decreto-ley 15/2025, AEAT: ¿Quiénes están obligados?, AEAT: nota informativa sobre la ampliación del plazo, AEAT: certificación de los sistemas informáticos.
Este artículo es informativo y no constituye asesoramiento jurídico ni fiscal. Actualizado: noviembre de 2026.