dimanche 8 novembre 2026
Facturation électronique obligatoire : ce qui change pour les artisans (réception 09/2026, émission 09/2027)
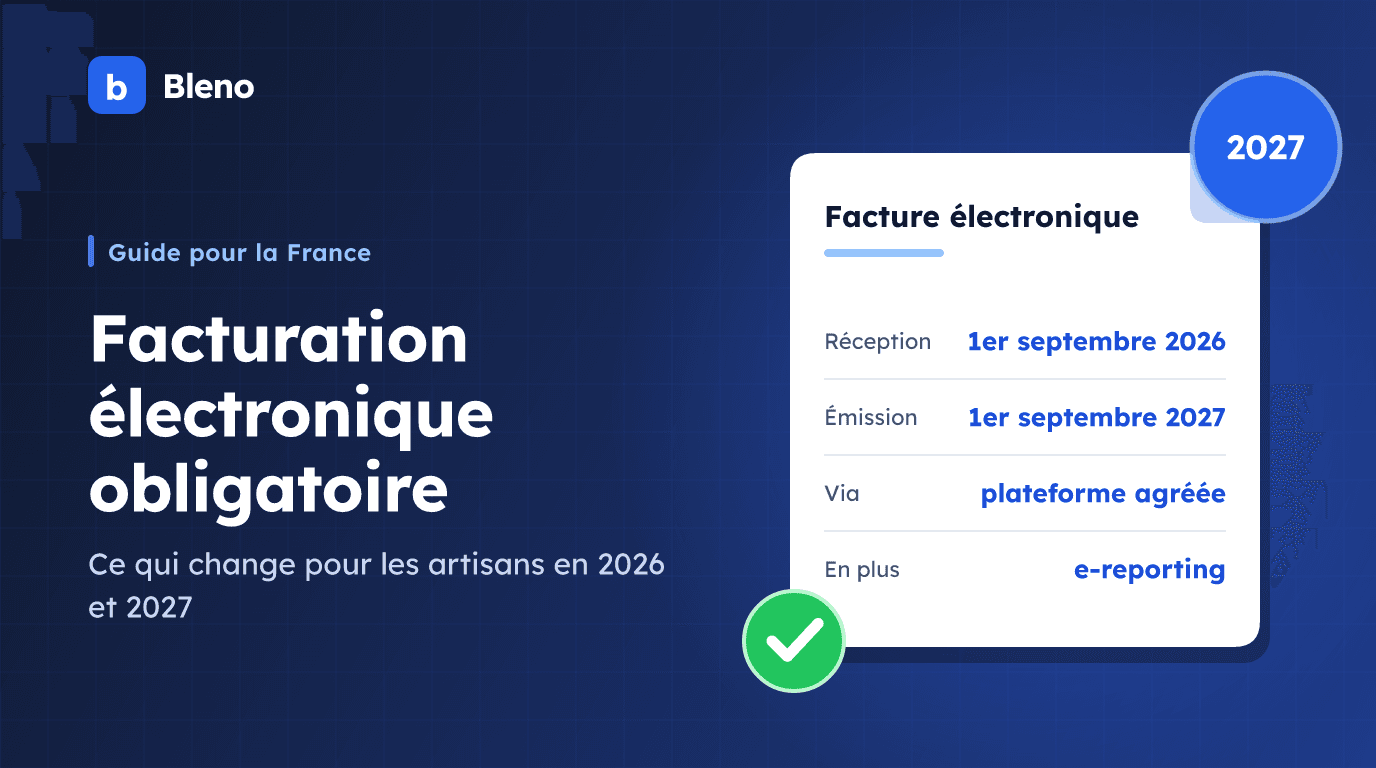
Depuis le 1er septembre 2026, la facturation entre entreprises change en France. Toutes les entreprises doivent désormais pouvoir recevoir des factures électroniques. L’obligation d’émettre suit en deux temps : les grandes entreprises et les entreprises de taille intermédiaire (ETI) depuis le 1er septembre 2026, les PME et les micro-entreprises – donc la grande majorité des artisans – à partir du 1er septembre 2027.
Ce guide résume ce que la réforme signifie concrètement pour une entreprise artisanale : qui est concerné, à quelles dates, par quel canal et dans quel format. Il s’appuie sur les pages officielles en ligne en novembre 2026 et ne remplace pas l’avis de votre expert-comptable.
Transparence : Bleno n’est pas, à ce jour, une plateforme agréée et ne permet ni d’envoyer ni de recevoir des factures électroniques françaises via une plateforme agréée. Bleno n’est pas encore disponible pour les entreprises en France et en Belgique : il l’est seulement en Allemagne, en Autriche et en Suisse, où il crée des factures électroniques aux formats allemands ZUGFeRD et XRechnung (facturation électronique pour l’Allemagne). Nous publions ce guide parce que la réforme concerne chaque artisan en France.
Le calendrier
| Obligation | Entreprises concernées | Date |
|---|---|---|
| Recevoir des factures électroniques | toutes les entreprises | depuis le 1er septembre 2026 |
| Émettre des factures électroniques | grandes entreprises et ETI | depuis le 1er septembre 2026 |
| Émettre des factures électroniques | PME et micro-entreprises | à partir du 1er septembre 2027 |
| E-reporting | même calendrier que l’émission | 2026 ou 2027 selon la taille |
Concrètement, un artisan qui achète auprès de fournisseurs déjà soumis à l’obligation doit être en mesure, dès aujourd’hui, de recevoir leurs factures électroniques. Pour ses propres factures, il dispose d’un délai jusqu’au 1er septembre 2027.
Qui est concerné ?
L’obligation vise les opérations entre entreprises (B2B) assujetties à la TVA et établies en France – y compris celles qui bénéficient de la franchise en base de TVA. Une micro-entreprise qui ne facture pas de TVA n’est donc pas dispensée.
Les ventes aux particuliers (B2C) et les opérations avec l’étranger relèvent de l’e‑reporting : les données de ces opérations sont transmises à l’administration, selon le même calendrier que l’émission. Les modalités techniques de l’e‑reporting ne sont pas détaillées dans ce guide.
Les textes de référence cités par l’administration sont les articles 289 bis, 290 et 290 A du Code général des impôts, l’article 91 de la loi de finances pour 2024, l’article 123 de la loi de finances pour 2026 ainsi que le décret 2026-677 et l’arrêté du 27 juillet 2026. Nous n’avons pas pu consulter directement leur texte intégral : ce guide reprend ce qu’en disent impots.gouv.fr et service‑public.gouv.fr.
Les plateformes agréées (PA)
En France, les factures électroniques passent par des plateformes agréées. D’après impots.gouv.fr, une plateforme agréée est un opérateur de dématérialisation immatriculé par l’État. La liste officielle (mise à jour début novembre 2026) compte environ 150 plateformes, dont de nombreux opérateurs étrangers.
Il n’existe pas de portail public gratuit pour envoyer ses factures : l’État a fait le choix de ne pas créer de portail public unique et se charge de la gestion de l’annuaire national.
Votre logiciel de facturation peut être lui-même une plateforme agréée ou une « solution compatible ». Une solution compatible doit remplir les exigences de la réforme et être connectée à au moins une plateforme agréée ; elle ne transmet pas les factures directement à l’administration fiscale. Un label « Solution compatible » existe ; nous n’en avons pas vérifié la procédure.
Les formats
Une facture électronique n’est pas un simple PDF envoyé par e-mail. L’administration exige un format structuré : UBL, CII ou un format mixte, qui associe des données structurées à une image lisible de la facture, comme Factur-X.
Le nombre de données obligatoires augmente : 26 en 2026, puis 34 à partir de 2027. Les spécifications techniques détaillées ne sont pas reprises ici ; c’est le rôle de votre logiciel et de votre plateforme.
De nouvelles mentions sur vos factures
Avec la réforme, quatre mentions s’ajoutent à celles que vous connaissez déjà (article 242 nonies A de l’annexe II du CGI) :
- le numéro SIREN du client ;
- l’adresse de livraison, si elle diffère de l’adresse de facturation ;
- la catégorie de l’opération : livraison de biens, prestation de services ou opération mixte ;
- le cas échéant, l’option pour le paiement de la TVA d’après les débits.
Les mentions classiques d’une facture d’artisan – assurance, TVA réduite, autoliquidation – sont présentées dans notre guide devis et factures du bâtiment.
Une période de démarrage
Selon le guide pratique de l’administration (9 juillet 2026), une entreprise qui engage sérieusement son passage à la facture électronique n’est pas sanctionnée pendant la phase de démarrage. Si un client ne dispose pas encore d’une plateforme agréée, la facture peut exceptionnellement lui être envoyée par e-mail ou par courrier.
Que faire maintenant ?
- Réception : vérifiez que vous pouvez recevoir des factures électroniques – c’est obligatoire depuis le 1er septembre 2026.
- Logiciel : demandez à votre fournisseur s’il est une plateforme agréée ou une solution compatible, et à quelle plateforme il est connecté.
- Données clients : complétez les numéros SIREN de vos clients professionnels et les adresses de chantier ou de livraison.
- Émission : prévoyez la bascule de vos propres factures avant le 1er septembre 2027.
- Conseil : faites le point avec votre expert-comptable, notamment sur l’e‑reporting de vos ventes aux particuliers.
En bref
- Réception obligatoire pour toutes les entreprises depuis le 1er septembre 2026.
- Émission obligatoire pour les PME et micro-entreprises à partir du 1er septembre 2027, franchise en base comprise.
- Envoi par une plateforme agréée ; pas de portail public gratuit.
- Formats UBL, CII ou mixte ; 26 données obligatoires en 2026, 34 en 2027.
- E-reporting pour les ventes aux particuliers et les opérations avec l’étranger.
Sources (consultées le 7 novembre 2026) : service‑public.gouv.fr, fiche F39785 sur la facturation électronique, vérifiée le 7 août 2026, impots.gouv.fr, « Je passe à la facturation électronique », modifiée le 1er septembre 2026, impots.gouv.fr, liste des plateformes agréées, modifiée le 3 novembre 2026, impots.gouv.fr, « Je découvre la facturation électronique », 26 mai 2026, service‑public.gouv.fr, fiche F31808 sur les mentions obligatoires, 11 août 2026, ainsi que les FAQ de l’administration sur la facturation électronique (août et septembre 2026) et son guide pratique (juillet 2026).
Cet article est informatif et ne constitue pas un conseil fiscal. Mise à jour : novembre 2026.