zondag 8 november 2026
Peppol in België: de e-facturatieplicht voor aannemers en installateurs
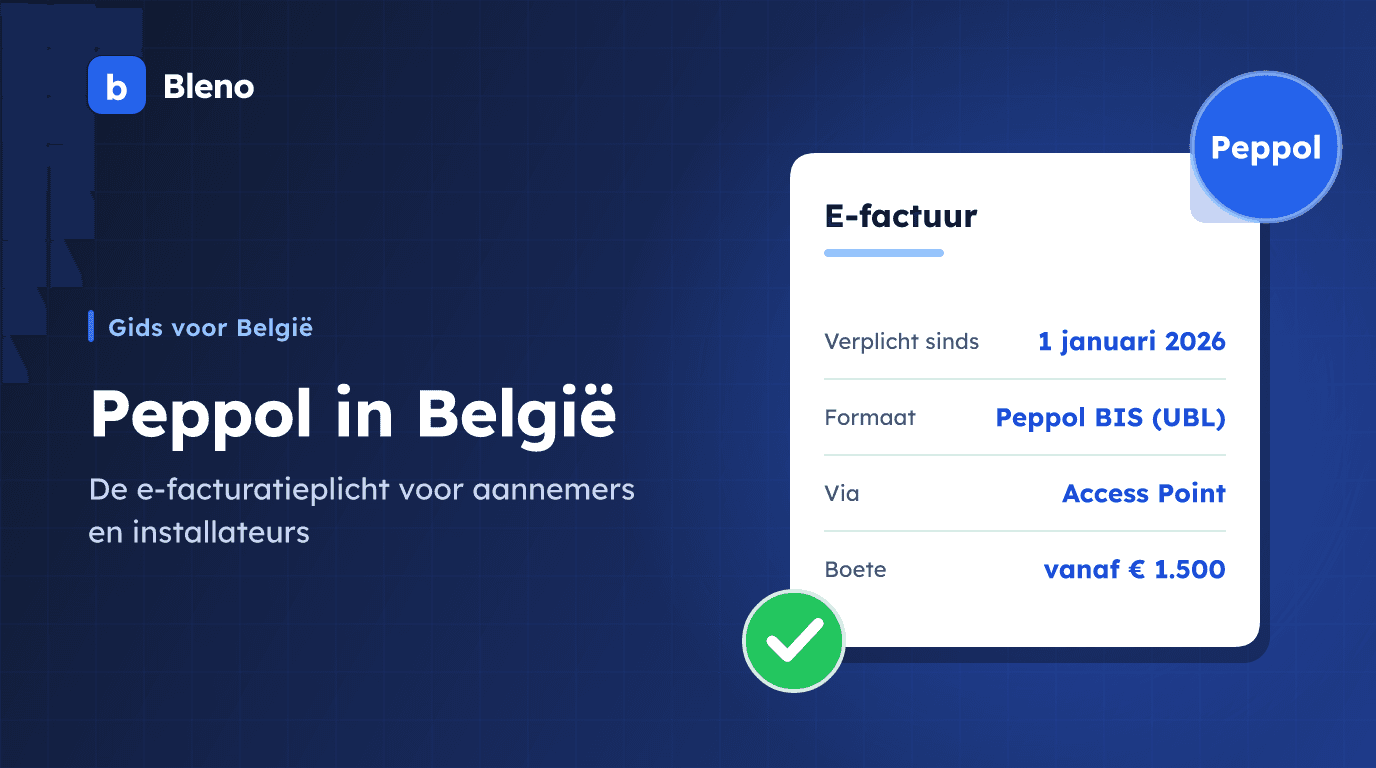
Sinds 1 januari 2026 geldt in België een verplichting voor elektronische facturatie tussen bedrijven. Een pdf per e-mail is voor facturen aan Belgische btw-plichtige klanten niet meer voldoende: de factuur moet als gestructureerde e‑factuur over het Peppol-netwerk worden verstuurd. Voor een aannemer, elektricien, loodgieter of installateur in Vlaanderen verandert daarmee de manier waarop facturen de deur uit gaan – en binnenkomen.
Deze gids vat de praktische punten samen, met de regels zoals ze gelden in november 2026. Hij vervangt het advies van uw boekhouder of accountant niet.
Transparantie: Bleno ondersteunt vandaag geen Peppol en is nog niet beschikbaar voor bedrijven in België en Nederland (alleen in Duitsland, Oostenrijk en Zwitserland). Bleno maakt e‑facturen alleen in de Duitse formaten ZUGFeRD en XRechnung. Wij schrijven deze gids omdat het onderwerp voor elk vakmansbedrijf in België centraal staat.
Wie moet Peppol gebruiken?
De verplichting staat in artikel 53, paragraaf 2bis, van het Btw-Wetboek (ingevoerd door de wet van 6 februari 2024). Ze geldt voor elke in België gevestigde btw-plichtige die een factuur uitreikt aan een klant met een Belgisch btw-nummer. Die onderneming moet e‑facturen versturen én kunnen ontvangen – zelf of via een derde, in haar naam en voor haar rekening.
Ook kleine ondernemingen met de vrijstellingsregeling (artikel 56bis) vallen er sinds 1 januari 2026 onder, zowel voor het versturen als voor het ontvangen. Een latere startdatum voor kleine ondernemingen bestaat niet.
Uitgezonderd zijn alleen:
- ondernemingen met de forfaitaire regeling (artikel 56) – die regeling stopt uiterlijk op 1 januari 2028;
- vrijgestelde ondernemingen volgens artikel 44;
- ondernemingen in faillissement;
- ondernemingen zonder vestiging in België die hier alleen voor de btw geregistreerd zijn (wet van 10 februari 2026).
Belangrijk voor vakmensen: ook een bedrijf dat alleen voor particulieren werkt, moet de Peppol-facturen van zijn leveranciers – groothandel, verhuur, onderaannemers – kunnen ontvangen. Aan particulieren factureert u bouwwerken wel nog altijd, alleen niet verplicht via Peppol.
Kan de ontvanger om technische redenen geen e‑factuur ontvangen, dan hoeft u geen e‑factuur te sturen. Een gewone factuur blijft dan verplicht.
Formaat en netwerk
Het koninklijk besluit van 8 juli 2025 legt vast wat een geldige e‑factuur is (artikel 13ter KB nr. 1): de Europese norm EN 16931, uitgewerkt in het formaat Peppol BIS in UBL, en verstuurd via het Peppol-netwerk. Andere kanalen mogen alleen als beide partijen akkoord gaan – en ook dan moet Peppol technisch mogelijk blijven.
Op het Peppol-netwerk wordt u gevonden via uw ondernemingsnummer (schema 0208); registreren met uw btw-nummer (schema 9925) kan daarnaast.
Hoe raakt u op Peppol: het Access Point
De overheid heeft bewust gekozen voor een decentrale, door de markt gedragen aanpak. Er is geen gratis overheidsoplossing voor facturen tussen bedrijven. Het platform Mercurius dient alleen voor facturen aan de overheid.
U hebt dus een Peppol Access Point nodig: een dienstverlener die uw facturen op het netwerk zet en inkomende facturen voor u ophaalt. In de praktijk zit dat Access Point meestal achter uw facturatie- of boekhoudsoftware. De wet laat uitdrukkelijk toe dat een derde in uw naam en voor uw rekening verstuurt en ontvangt. Ook buitenlandse Access Points zijn toegestaan, als ze een gelijkwaardige overeenkomst hebben met hun eigen Peppol-autoriteit.
De FOD Financiën houdt een lijst van conforme software bij, waarop leveranciers zich kunnen laten inschrijven. Dat is geen certificering.
Tolerantie en boetes
Van 1 januari tot 31 maart 2026 gold een tolerantieperiode zonder boetes (voor zelffacturering (self-billing) tot 30 juni 2026). Die stond niet in de wet: het was een administratieve tolerantie van de FOD. Sinds april beslist de administratie per geval.
Voor het ontbreken van de nodige technische middelen geldt een nieuwe boete: € 1.500 bij de eerste overtreding, € 3.000 bij de tweede en € 5.000 bij elke volgende, met telkens minstens drie maanden ertussen. Daarnaast blijven de bestaande btw-boetes voor facturen gelden.
Wat moet er op de factuur?
Ook als e‑factuur moet uw factuur de verplichte vermeldingen van artikel 5 KB nr. 1 bevatten, onder meer:
- datum en volgnummer;
- naam, adres en btw-nummer van u en uw klant;
- de datum van de prestatie, als die afwijkt van de factuurdatum;
- hoeveelheid en aard van de prestatie;
- maatstaf van heffing, tarief en btw-bedrag per tarief;
- bij verlegging de vermelding “Btw verlegd”;
- voor kleine ondernemingen de vermelding “Bijzondere vrijstellingsregeling van belasting” (grens € 25.000).
Uw ondernemingsnummer en minstens één betaalrekening in de Europese Economische Ruimte horen op al uw facturen, brieven en andere stukken (artikel III.25 Wetboek van economisch recht).
De factuur moet uiterlijk op de vijftiende dag van de maand na de prestatie zijn uitgereikt.
Voor werk in onroerende staat aan een klant die periodieke btw-aangiften indient, verlegt u de btw (artikel 20 KB nr. 1): geen tarief en geen btw-bedrag, wel “Btw verlegd” en de vaste vermelding van artikel 20, paragraaf 3, die begint met “Verlegging van heffing”.
Bewaren en fiscale stimulans
Bewaar facturen tien jaar, te rekenen vanaf 1 januari van het jaar na de uitreiking (artikel 60, paragraaf 3, Btw-Wetboek) – en bewaar het originele XML-bestand, niet alleen een pdf. Een artikel op efactuur.belgium.be noemt nog zeven jaar; vraag bij twijfel uw boekhouder.
Voor software voor e‑facturatie bestaat een verhoogde kostenaftrek (artikel 64ter WIB 92). Volgens efactuur.belgium.be bedraagt die 120% voor 2024 tot 2027, als de meerprijs apart op de factuur staat. Die 120% hebben wij alleen op efactuur.belgium.be gevonden, niet in de wettekst zelf.
E-reporting vanaf 2028?
Een digitale melding van facturen (e-reporting) vanaf 2028 staat in het regeerakkoord 2025–2029, maar is nog geen wet. Volgens efactuur.belgium.be moet ze nog in Belgische wetgeving worden omgezet.
Kort samengevat
- Sinds 1 januari 2026: Peppol verplicht voor facturen aan Belgische btw-plichtige klanten – versturen en ontvangen, ook voor kleine ondernemingen.
- Formaat Peppol BIS (UBL), via een Peppol Access Point; geen gratis overheidsoplossing.
- Ook wie alleen voor particulieren werkt, moet Peppol-facturen kunnen ontvangen.
- Tolerantieperiode voorbij; boetes van € 1.500 tot € 5.000 voor ontbrekende technische middelen.
- Factuur uiterlijk op de 15e van de volgende maand, tien jaar bewaren, origineel XML-bestand inbegrepen.
Meer over e‑facturen in Duitsland, waar Bleno ze vandaag ondersteunt, leest u in onze gids over de Duitse e‑factuurplicht. Hoe het in Nederland zit, staat in e‑facturatie in Nederland.
Bronnen (geraadpleegd op 7 november 2026): Wet van 6 februari 2024, BS 20 februari 2024, Wet van 10 februari 2026, BS 20 februari 2026, KB van 8 juli 2025, BS 14 juli 2025, efactuur.belgium.be: tolerantieperiode (18 december 2025), efactuur.belgium.be: oplossing van de overheid, FOD Financiën: procedure lijst van softwareoplossingen.
Dit artikel is informatief en is geen fiscaal advies. Stand: november 2026.